Domain petrolether.de kaufen?
Wir ziehen mit dem Projekt
petrolether.de um.
Sind Sie am Kauf der Domain
petrolether.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain petrolether.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Chestnut Cellulose Thinner (Verdünner)Für den Einsatz bei Cellulose Sanding Sealer und Melamin Lack. Kann auch zum Reinigen von Bürsten etc. verwendet werden. Unschädlich für Benutzer und Umwelt. Inhalt 500 ml. Gefahrstoffinformationen Signalwort Gefahr Gefahrenhinweise (H-Sätze) H225 Flüssigkeit und Dampf leicht entzündbar. H336 Kann Schläfrigkeit und Benommenheit verursachen. Sicherheitshinweise (P-Sätze) P102 Darf nicht in die Hände von Kindern gelangen. P210 Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellen fernhalten. Nicht rauchen. P233 Behälter dicht verschlossen halten. P240 Behälter und zu befüllende Anlage erden. P241 Explosionsgeschützte elektrische Geräte verwenden. P242 Nur funkenfreies Werkzeug verwenden. P243 Maßnahmen gegen elektrostatische Entladungen treffen. P261 Einatmen von Dampf vermeiden. P271 Nur im Freien oder in gut belüfteten Räumen verwenden. P280 Schutzhandschuhe/Augenschutz tragen. P304+P340 BEI EINATMEN: Die Person an die frische Luft bringen und für ungehinderte Atmung sorgen. P312 Bei Unwohlsein GIFTINFORMATIONSZENTRUM oder Arzt anrufen. P403+P235 An einem gut belüfteten Ort aufbewahren. Kühl halten. P501 Inhalt/Behälter gemäß den nationalen Vorschriften der Entsorgung zuführen. Zusätzliche Angaben EUH066 Wiederholter Kontakt kann zu spröder oder rissiger Haut führen.15,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
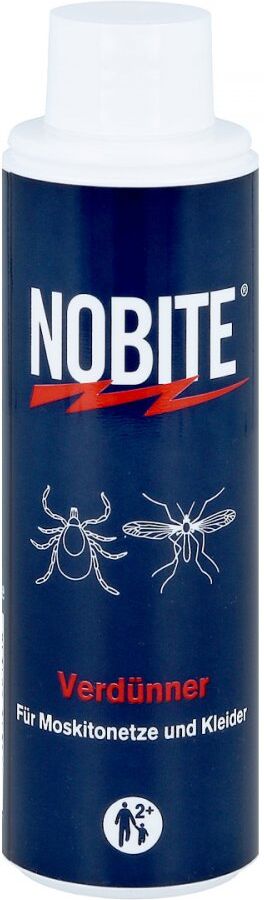
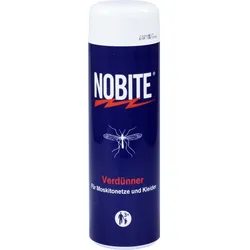
Nobite Verdünner 100 MLProdukteigenschaften: Nobite Verdünner für Moskitonetze, 100 ml Nobite Verdünner auf einen Blick: Wirkstoff 5 % Permethrin. Füllmenge = 100 ml. Ab dem 2. Lebensjahr. Für Schwangere geeignet. Zum Imprägnierung von Moskitonetzen. Anwendungshinweise: Behandeln Sie die Moskitonetze in einem Durchgang. Behandeln Sie die Moskitonetze entweder draußen oder in einem gut durchlüfteten Raum. Mindestens 2 Stunden trocknen lassen. Wiederholen Sie die Imprägnierung nach einem Monat oder nach dem Waschen. Wie kann ich mit Nobite Verdünner Moskitonetze imprägnieren? Wenn Sie Moskitonetze imprägnieren wollen, füllen Sie den Inhalt der Flasche mit 1 Liter Wasser in eine Badewanne oder einen größeren Behälter. Weichen Sie dann die Moskitonetze(insgesamt bis zu 24 qm) ein, bis sie das Wasser aufgesaugt haben. Kneten Sie die imprägnierten Moskitonetze durch und legen Sie sie flach zum Trocknen aus. Das eventuell anfallende Restwasser kann für die Imprägnierung weiterer Textilien genutzt werden. Wie lange schützen imprägnierte Moskitonetze? Wenn Sie Moskitonetze mit Nobite Verdünner imprägnieren, beträgt die Wirkungsdauer 2 Monate. Hersteller: Tropical Concept Sarl 42, rue Monge 75005 Paris Frankreich E-Mail: vertrieb@nobite.com Telefon: ჽ (0)89 697 987 21 Telefax: ჽ (0)89 697 987 29 Warnhinweise: Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Sensibilisierung durch Hautkontakt möglich. Sehr giftig für Wasserorganismen, kann in Gewässern längerfristig schädliche Wirkungen haben. Darf nicht in die Hände von Kindern gelangen. Von Nahrungsmitteln, Getränken und Futtermitteln fernhalten. Berührung mit der Haut vermeiden. Nicht in die Kanalisation gelangen lassen Quelle: www.nobite.com und Angaben des Sicherheitsdatenblatts Stand: 08/202314,77 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Chestnut Cellulose Thinner (Verdünner)Für den Einsatz bei Cellulose Sanding Sealer und Melamin Lack. Kann auch zum Reinigen von Bürsten etc. verwendet werden. Unschädlich für Benutzer und Umwelt. Inhalt 500 ml. Gefahrstoffinformationen Signalwort Gefahr Gefahrenhinweise (H-Sätze) H225 Flüssigkeit und Dampf leicht entzündbar. H336 Kann Schläfrigkeit und Benommenheit verursachen. Sicherheitshinweise (P-Sätze) P102 Darf nicht in die Hände von Kindern gelangen. P210 Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellen fernhalten. Nicht rauchen. P233 Behälter dicht verschlossen halten. P240 Behälter und zu befüllende Anlage erden. P241 Explosionsgeschützte elektrische Geräte verwenden. P242 Nur funkenfreies Werkzeug verwenden. P243 Maßnahmen gegen elektrostatische Entladungen treffen. P261 Einatmen von Dampf vermeiden. P271 Nur im Freien oder in gut belüfteten Räumen verwenden. P280 Schutzhandschuhe/Augenschutz tragen. P304+P340 BEI EINATMEN: Die Person an die frische Luft bringen und für ungehinderte Atmung sorgen. P312 Bei Unwohlsein GIFTINFORMATIONSZENTRUM oder Arzt anrufen. P403+P235 An einem gut belüfteten Ort aufbewahren. Kühl halten. P501 Inhalt/Behälter gemäß den nationalen Vorschriften der Entsorgung zuführen. Zusätzliche Angaben EUH066 Wiederholter Kontakt kann zu spröder oder rissiger Haut führen.15,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Nobite Verdünner 100 MLProdukteigenschaften: Nobite Verdünner für Moskitonetze, 100 ml Nobite Verdünner auf einen Blick: Wirkstoff 5 % Permethrin. Füllmenge = 100 ml. Ab dem 2. Lebensjahr. Für Schwangere geeignet. Zum Imprägnierung von Moskitonetzen. Anwendungshinweise: Behandeln Sie die Moskitonetze in einem Durchgang. Behandeln Sie die Moskitonetze entweder draußen oder in einem gut durchlüfteten Raum. Mindestens 2 Stunden trocknen lassen. Wiederholen Sie die Imprägnierung nach einem Monat oder nach dem Waschen. Wie kann ich mit Nobite Verdünner Moskitonetze imprägnieren? Wenn Sie Moskitonetze imprägnieren wollen, füllen Sie den Inhalt der Flasche mit 1 Liter Wasser in eine Badewanne oder einen größeren Behälter. Weichen Sie dann die Moskitonetze(insgesamt bis zu 24 qm) ein, bis sie das Wasser aufgesaugt haben. Kneten Sie die imprägnierten Moskitonetze durch und legen Sie sie flach zum Trocknen aus. Das eventuell anfallende Restwasser kann für die Imprägnierung weiterer Textilien genutzt werden. Wie lange schützen imprägnierte Moskitonetze? Wenn Sie Moskitonetze mit Nobite Verdünner imprägnieren, beträgt die Wirkungsdauer 2 Monate. Hersteller: Tropical Concept Sarl 42, rue Monge 75005 Paris Frankreich E-Mail: vertrieb@nobite.com Telefon: ჽ (0)89 697 987 21 Telefax: ჽ (0)89 697 987 29 Warnhinweise: Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Sensibilisierung durch Hautkontakt möglich. Sehr giftig für Wasserorganismen, kann in Gewässern längerfristig schädliche Wirkungen haben. Darf nicht in die Hände von Kindern gelangen. Von Nahrungsmitteln, Getränken und Futtermitteln fernhalten. Berührung mit der Haut vermeiden. Nicht in die Kanalisation gelangen lassen Quelle: www.nobite.com und Angaben des Sicherheitsdatenblatts Stand: 08/202314,77 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.